
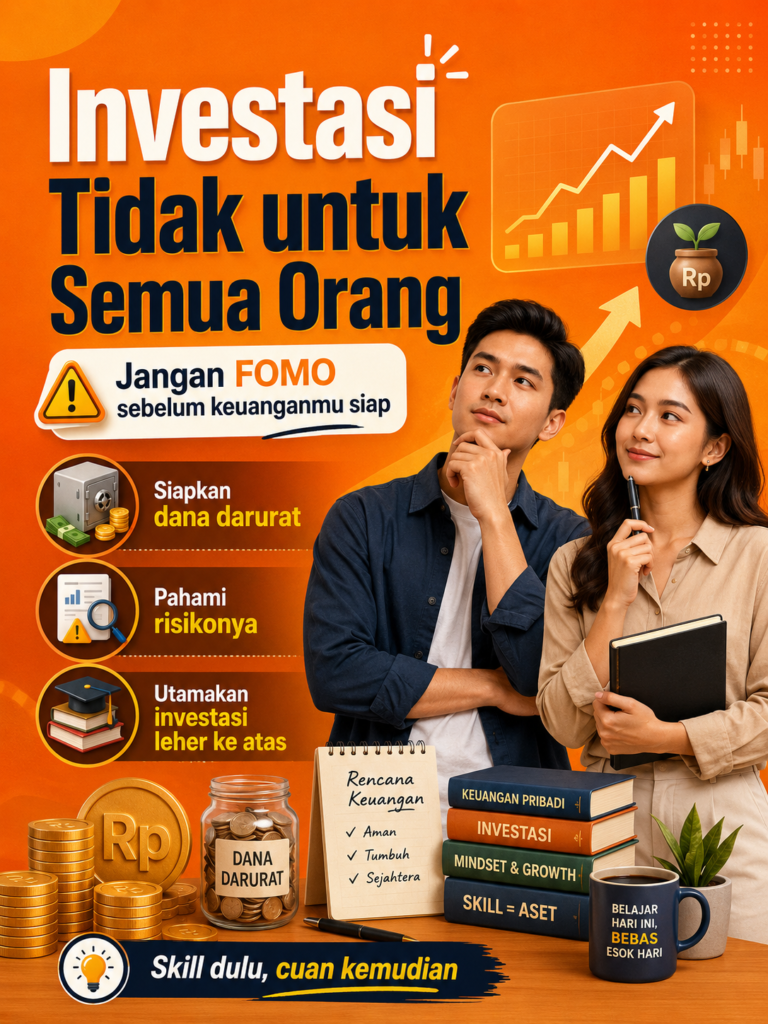

Ada satu kalimat yang sering terdengar di media sosial: “Semua orang harus investasi.”
Kalimat itu terdengar keren. Modern. Seolah siapa pun yang belum membeli saham, reksa dana, Bitcoin, atau aset kripto adalah orang yang tertinggal zaman. Padahal hidup tidak sesederhana konten 30 detik. Investasi memang penting, tetapi tidak semua orang berada pada titik yang sama untuk mulai berinvestasi.
Bagi orang yang penghasilannya masih kecil, investasi pertama yang paling masuk akal bukan selalu saham, bukan Bitcoin, bukan kripto, bukan pula instrumen yang sedang ramai dibicarakan influencer. Investasi pertama yang paling relevan justru sering kali adalah investasi leher ke atas: ilmu, skill, cara berpikir, kemampuan kerja, dan kemampuan menciptakan penghasilan baru.
Jangan Salah Paham: Investasi Itu Baik, Tapi Waktunya Harus Tepat
Pasar modal Indonesia berkembang pesat. Jumlah investor terus bertambah. Data KSEI menunjukkan investor pasar modal Indonesia sudah mencapai puluhan juta SID. Investor reksa dana juga tumbuh besar karena aksesnya makin mudah dan bisa dilakukan lewat aplikasi resmi.
Di sisi lain, aset kripto juga makin populer. OJK mencatat jumlah akun konsumen aset keuangan digital sudah berada di atas 21 juta akun. Nilai transaksinya juga sangat besar, mencapai puluhan triliun rupiah per bulan. Angka ini menunjukkan bahwa masyarakat Indonesia semakin akrab dengan investasi digital.
Namun, pertanyaannya bukan “apakah investasi itu penting?”
Pertanyaan yang lebih jujur adalah: “Apakah kondisi keuangan saya sudah siap untuk menanggung risiko investasi?”
Ini pertanyaan yang sering dihindari. Banyak orang lebih suka membahas potensi cuan daripada kesiapan mental, dana darurat, arus kas, utang, dan kemampuan membaca risiko.
Masalahnya Bukan Penghasilan Kecil, Tapi Tidak Ada Ruang Bernapas
Menurut data BPS, rata-rata upah buruh Indonesia pada November 2025 sekitar Rp3,33 juta per bulan. Angka ini penting dibaca dengan kepala dingin. Jika seseorang berpenghasilan sekitar Rp2 juta sampai Rp4 juta per bulan, lalu sebagian besar habis untuk makan, transportasi, sewa kos, pulsa, keluarga, dan cicilan, maka ruang investasinya sangat sempit.
Dalam kondisi seperti itu, memaksakan diri membeli instrumen berisiko tinggi bukan keputusan finansial yang bijak. Itu lebih dekat dengan berjudi pada harapan.
Misalnya seseorang punya gaji Rp3 juta. Pengeluaran bulanannya Rp2,8 juta. Sisa uangnya Rp200 ribu. Jika uang itu langsung dimasukkan ke saham gorengan, kripto, atau Bitcoin hanya karena takut ketinggalan, maka ia tidak sedang membangun kekayaan. Ia sedang mempertaruhkan satu-satunya bantalan hidup yang ia punya.
Ketika harga naik, ia merasa jenius. Ketika harga turun, ia panik. Lalu menjual rugi. Pola ini bukan investasi. Ini FOMO yang diberi nama keren.
Berapa Uang yang Sebaiknya Dimiliki Sebelum Mulai Investasi?
Tidak ada angka saklek yang berlaku untuk semua orang. Namun, ada prinsip sehat yang bisa dipakai.
Sebelum masuk ke investasi berisiko, seseorang sebaiknya punya dana darurat terlebih dahulu. Untuk orang lajang, minimal 3 kali pengeluaran bulanan. Untuk yang sudah berkeluarga atau punya tanggungan, lebih aman 6 sampai 12 kali pengeluaran bulanan.
Contohnya begini:
| Pengeluaran Bulanan | Dana Darurat Minimal 3 Bulan | Dana Darurat Aman 6 Bulan | Dana Darurat Kuat 12 Bulan |
|---|---|---|---|
| Rp2.000.000 | Rp6.000.000 | Rp12.000.000 | Rp24.000.000 |
| Rp3.000.000 | Rp9.000.000 | Rp18.000.000 | Rp36.000.000 |
| Rp4.000.000 | Rp12.000.000 | Rp24.000.000 | Rp48.000.000 |
| Rp5.000.000 | Rp15.000.000 | Rp30.000.000 | Rp60.000.000 |
Jadi, jika pengeluaranmu Rp3 juta per bulan, idealnya kamu punya minimal Rp9 juta dana darurat sebelum agresif berinvestasi. Kalau belum sampai angka itu, bukan berarti kamu gagal. Artinya kamu masih berada di tahap membangun fondasi.
Fondasi dulu, baru lantai dua.
Pasar Modal: Mulai Boleh, Tapi Jangan Serakah
Pasar modal seperti reksa dana, saham, dan SBN bisa menjadi alat membangun kekayaan jangka panjang. Tetapi alat tetaplah alat. Pisau bisa dipakai untuk memasak, bisa juga melukai tangan sendiri jika dipakai tanpa paham.
Untuk pemula dengan penghasilan kecil, reksa dana pasar uang atau reksa dana pendapatan tetap biasanya lebih masuk akal daripada langsung membeli saham spekulatif. Reksa dana juga cocok untuk orang yang belum punya banyak waktu dan keahlian menganalisis perusahaan.
Kira-kira begini tahap amannya:
- Jika dana darurat belum ada, fokus dulu menabung dana darurat.
- Jika dana darurat sudah 1 bulan pengeluaran, boleh mulai belajar investasi kecil-kecilan.
- Jika dana darurat sudah 3 bulan pengeluaran, baru mulai investasi rutin dengan nominal yang tidak mengganggu kebutuhan hidup.
- Jika dana darurat sudah 6 bulan dan arus kas stabil, baru pertimbangkan instrumen yang lebih berisiko seperti saham.
Untuk nominal, jangan terobsesi besar dulu. Mulai Rp50 ribu, Rp100 ribu, atau Rp300 ribu per bulan jauh lebih sehat daripada memaksa Rp1 juta tetapi akhirnya berutang untuk makan.
Investasi yang baik bukan yang terlihat gagah di screenshot. Investasi yang baik adalah yang tidak membuat hidupmu berantakan ketika pasar turun.
Kripto dan Bitcoin: Jangan Masuk Kalau Belum Siap Kehilangan
Bitcoin dan aset kripto sering dipromosikan sebagai jalan cepat menuju kekayaan. Cerita orang yang untung besar memang ada. Tetapi cerita orang yang rugi besar juga banyak, hanya saja tidak semua orang berani mengakuinya.
Kripto punya volatilitas tinggi. Harga bisa naik tajam, tetapi juga bisa turun dalam waktu singkat. Karena itu, kripto tidak cocok dijadikan tempat menyimpan uang sekolah anak, uang kontrakan, uang makan, dana darurat, atau uang hasil pinjaman.
Kalau tetap ingin masuk kripto, gunakan aturan sederhana:
- Dana darurat sudah aman minimal 6 bulan.
- Tidak punya utang konsumtif berbunga tinggi.
- Sudah memahami risiko dasar kripto.
- Uang yang dipakai benar-benar uang dingin.
- Alokasi kripto maksimal 1 sampai 5 persen dari total aset investasi.
Contohnya, seseorang punya dana darurat Rp18 juta dan aset investasi Rp10 juta. Jika ia ingin masuk kripto, alokasi konservatifnya cukup sekitar Rp100 ribu sampai Rp500 ribu. Bukan Rp5 juta. Apalagi seluruh tabungan.
Bitcoin boleh dipelajari. Kripto boleh dipahami. Tetapi jangan menjadikannya tiket lotre digital.
Orang Kecil Jangan Disuruh Cepat Kaya, Tapi Dibantu Naik Kelas
Masalah terbesar orang berpenghasilan kecil bukan tidak mau investasi. Masalahnya, sering kali mereka belum punya cukup ruang untuk bernapas.
Kalau penghasilan kecil, prioritas paling logis adalah menaikkan kapasitas diri. Belajar skill baru. Memperbaiki cara komunikasi. Menguasai teknologi. Belajar jualan. Belajar digital marketing. Belajar desain. Belajar bahasa Inggris. Belajar AI. Belajar akuntansi sederhana. Belajar coding. Belajar membuat produk.
Inilah investasi leher ke atas.
Modalnya mungkin Rp50 ribu untuk beli buku. Rp100 ribu untuk ikut kelas. Rp200 ribu untuk kuota internet dan belajar dari sumber yang benar. Hasilnya tidak langsung terlihat seperti grafik saham. Tetapi dampaknya bisa jauh lebih besar: penghasilan naik.
Jika penghasilan naik dari Rp3 juta menjadi Rp5 juta, lalu naik lagi menjadi Rp8 juta, barulah ruang investasi menjadi lebih sehat. Bukan karena orang itu tiba-tiba pintar memilih saham, tetapi karena mesin penghasil uangnya membesar.
Orang dengan penghasilan kecil sebaiknya tidak dipaksa ikut permainan orang yang sudah punya modal besar. Strateginya harus berbeda.
Jangan Percaya Semua Nasihat Finansial di Media Sosial
Banyak konten keuangan terlihat meyakinkan karena memakai grafik, istilah asing, dan kalimat provokatif. “Kalau tidak investasi sekarang, kamu akan miskin selamanya.” Kalimat seperti ini berbahaya karena membuat orang merasa bersalah atas kondisi ekonomi yang tidak selalu sepenuhnya ia kendalikan.
Nasihat finansial yang baik tidak membuat orang panik. Ia membantu orang berpikir jernih.
Jika ada orang menyuruhmu investasi tetapi tidak pernah bertanya tentang penghasilan, pengeluaran, utang, tanggungan, dana darurat, dan tujuan hidupmu, maka nasihat itu belum lengkap.
Keuangan pribadi selalu personal. Yang cocok untuk pegawai bergaji Rp20 juta belum tentu cocok untuk pekerja bergaji Rp3 juta. Yang cocok untuk orang tanpa tanggungan belum tentu cocok untuk orang yang membiayai orang tua, adik, atau anak.
Urutan Prioritas yang Lebih Waras
Bagi orang dengan penghasilan kecil, urutan yang lebih sehat adalah:
Pertama, pastikan kebutuhan pokok aman. Makan, tempat tinggal, transportasi kerja, kesehatan, dan kewajiban keluarga jangan dikorbankan demi investasi.
Kedua, lunasi atau kendalikan utang konsumtif. Terutama pinjaman online, kartu kredit, paylater, atau cicilan berbunga tinggi. Tidak masuk akal mengejar return 10 persen per tahun sambil membayar bunga utang yang jauh lebih besar.
Ketiga, bangun dana darurat. Mulai dari target kecil dulu: Rp500 ribu, Rp1 juta, lalu 1 bulan pengeluaran. Setelah itu naik ke 3 bulan.
Keempat, investasi leher ke atas. Pilih skill yang dekat dengan peluang penghasilan. Jangan hanya ikut kelas karena tren.
Kelima, baru masuk investasi keuangan secara bertahap. Mulai dari instrumen yang mudah dipahami, legal, diawasi, dan sesuai profil risiko.
Kesimpulan: Jangan FOMO, Bangun Fondasi
Investasi bukan lomba terlihat kaya. Investasi adalah proses membangun masa depan dengan keputusan yang rasional.
Untuk orang yang penghasilannya masih kecil, tidak perlu malu jika belum punya saham, belum punya Bitcoin, atau belum masuk kripto. Yang perlu dikhawatirkan bukan ketinggalan tren, tetapi kehilangan kendali atas keuangan sendiri.
Pasar modal bisa menjadi jalan. Kripto bisa menjadi instrumen spekulatif bagi yang sudah paham risiko. Tetapi bagi banyak orang, investasi terbaik hari ini mungkin bukan membeli aset digital. Investasi terbaiknya adalah memperbesar kapasitas diri.
Karena ketika ilmu naik, skill naik. Ketika skill naik, penghasilan punya peluang naik. Ketika penghasilan naik, barulah investasi keuangan menjadi lebih masuk akal.
Jangan mulai dari FOMO. Mulailah dari fondasi.
Uang kecil jangan dipaksa bertarung di arena besar. Besarkan dulu manusianya, baru besarkan portofolionya.
