

Ada perubahan kecil yang mungkin luput dari perhatian kita.
Dulu, kalau hendak mengambil uang, orang mencari ATM. Kalau hendak mentransfer uang, orang pergi ke bank. Kalau hendak membayar tagihan, orang mencari loket pembayaran.
Sekarang, di banyak tempat, cukup berjalan ke warung sebelah.
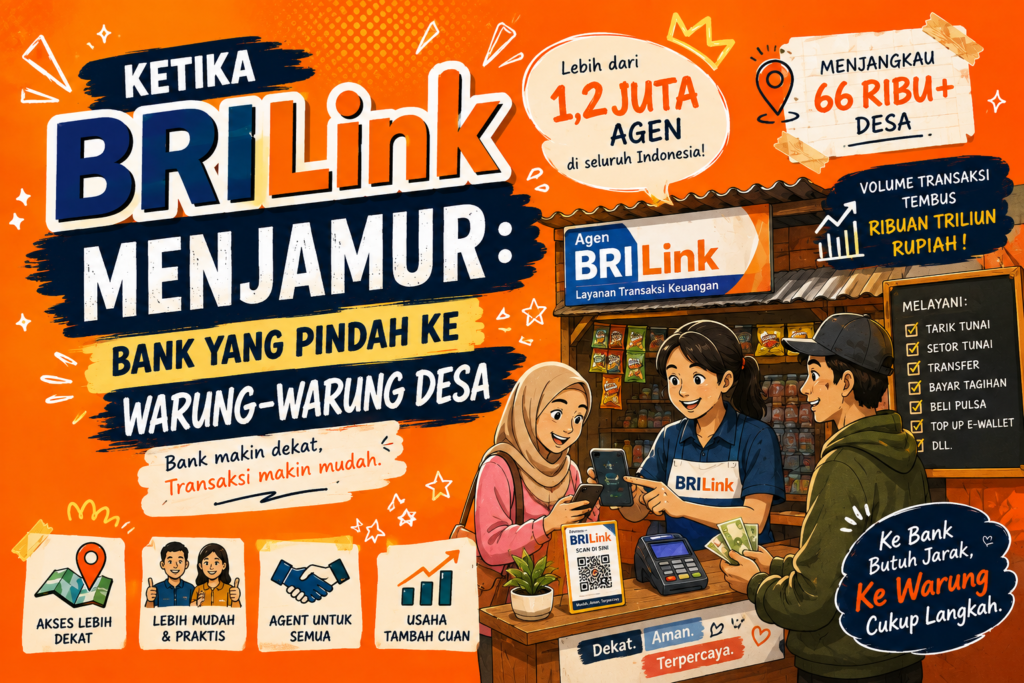
Di depan sebuah toko kelontong, misalnya, bisa terpampang tulisan BRILink. Di samping rak mi instan, ada mesin EDC. Di atas meja kasir, ada telepon genggam yang digunakan untuk melayani transfer, tarik tunai, pembayaran tagihan, bahkan kebutuhan transaksi lainnya.
Bank, dalam pengertian lama, seolah-olah telah meninggalkan gedungnya.
Ia masuk ke warung.
Masuk ke kios pulsa.
Masuk ke toko sembako.
Masuk ke rumah-rumah warga.
Dan fenomena itu bukan sekadar kesan mata. Angkanya memang besar.
Bukan ATM, melainkan agen
Pertama-tama, ada satu hal yang perlu diluruskan.
Yang banyak kita lihat di kampung-kampung itu bukanlah “ATM BRI Link”. Nama resminya AgenBRILink.
AgenBRILink merupakan mitra BRI yang melayani berbagai transaksi perbankan secara real-time. Layanannya antara lain tarik dan setor tunai, transfer, pembayaran tagihan, serta sejumlah layanan keuangan lainnya.
Jadi, ketika seseorang masuk ke sebuah warung dan berkata, “Tarik uang di ATM BRILink,” secara teknis ia sedang menggunakan layanan agen, bukan mesin ATM.
Perbedaan istilah ini tampak kecil. Tetapi penting jika kita hendak membaca fenomenanya berdasarkan data, bukan berdasarkan kesan atau kabar yang beredar di media sosial.
Dan datanya menarik.
Hingga akhir 2024, BRI mencatat terdapat sekitar 1,06 juta AgenBRILink di Indonesia. Mereka tersebar di lebih dari 67 ribu desa dan mencatat volume transaksi sekitar Rp1.589 triliun sepanjang tahun tersebut.
Angka satu juta agen tentu bukan angka kecil.
Ia menunjukkan bahwa jaringan layanan keuangan telah menyebar jauh melampaui gedung-gedung bank.
Dari satu juta menjadi lebih dari satu juta
Perkembangannya juga belum berhenti.
Pada Januari-Juni 2025, BRI mencatat sekitar 1,22 juta agen dengan 540 juta transaksi dan volume transaksi mencapai Rp843 triliun. Pada periode tersebut, jaringan agen tersebar di sekitar 67 ribu desa.
Pada Agustus 2025, BRI kembali mencatat lebih dari 1 juta agen aktif, dengan volume transaksi mencapai Rp1.145,22 triliun dan jaringan yang menjangkau 66.691 desa, atau sekitar 80,96 persen dari total desa di Indonesia.
Kemudian, sampai September 2025, jumlah AgenBRILink disebut telah mencapai lebih dari 1,2 juta agen, dengan volume transaksi sekitar Rp1.293,5 triliun.
Pada Oktober 2025, BRI menyebut sekitar 1,2 juta AgenBRILink telah menjangkau 66.649 desa atau lebih dari 80 persen desa di Indonesia. Jumlah transaksi yang difasilitasi sejak awal tahun mencapai 913 juta transaksi dengan volume Rp1.440 triliun.
Jadi, jika seseorang mengatakan BRILink “merajalela”, ada dasar empiris untuk memahami mengapa kesan itu muncul.
Namun kata “merajalela” sebaiknya kita gunakan sebagai gambaran sosial, bukan sebagai istilah statistik.
Sebab yang sebenarnya terjadi adalah ekspansi jaringan layanan keuangan berbasis agen dalam skala sangat besar.
Mengapa warung menjadi bank kecil?
Di sinilah cerita menjadi lebih menarik.
Mengapa warung?
Mengapa toko kelontong?
Mengapa kios pulsa?
Karena di sanalah kehidupan sehari-hari berlangsung.
Orang membeli beras di sana. Membeli rokok. Membeli pulsa. Mengisi token listrik. Mengobrol dengan tetangga. Dan, dalam banyak kasus, mengambil uang.
AgenBRILink menempel pada ruang sosial yang sudah hidup.
Bank tidak perlu membangun gedung baru di setiap desa. Tidak perlu membuat kantor cabang di setiap kecamatan. Ia cukup bermitra dengan orang yang sudah memiliki toko, pelanggan, dan kepercayaan dari lingkungan sekitarnya.
Inilah salah satu alasan mengapa model agen begitu kuat.
BRI sendiri menjelaskan bahwa AgenBRILink merupakan bagian dari pendekatan hybrid bank, yakni menggabungkan layanan digital dengan jaringan fisik. Dalam laporan keberlanjutan BRI, agen juga disebut sebagai saluran penting untuk masyarakat yang belum terlayani secara optimal oleh layanan perbankan konvensional.
Dengan kata lain, bank tidak selalu harus datang kepada nasabah.
Kadang-kadang bank cukup datang kepada pemilik warung.
Lalu pemilik warung itulah yang menjadi wajah bank bagi tetangganya.
Ada ekonomi kecil di baliknya
Fenomena BRILink juga menarik jika dilihat dari sisi pemilik agen.
Sebab agen bukan sekadar “orang yang membantu transfer”.
Ada model bisnis di belakangnya.
Agen memperoleh sharing fee dari transaksi yang dilakukan. BRI menjelaskan bahwa skema tersebut dapat menjadi sumber penghasilan tambahan bagi agen.
Di titik ini, kita melihat sesuatu yang lebih besar daripada sekadar layanan perbankan.
Seorang pemilik toko kini tidak hanya menjual barang.
Ia juga menjual jasa keuangan.
Warung menjadi tempat orang mengirim uang.
Kios menjadi tempat orang menarik uang.
Toko kelontong berubah menjadi semacam titik layanan perbankan mikro.
Dan dari sana, muncul hubungan ekonomi baru: bank mendapatkan jaringan, agen mendapatkan tambahan pendapatan, sementara masyarakat memperoleh akses transaksi yang lebih dekat.
Inilah yang dalam bahasa ekonomi sering disebut inklusi keuangan.
Tetapi dalam bahasa kampung, mungkin lebih sederhana:
“Tidak perlu pergi jauh. Di sini juga bisa.”
Bank semakin dekat, tetapi apakah semuanya menjadi lebih mudah?
Di sinilah kita perlu berhenti sebentar.
Sebab setiap kemajuan punya sisi lain.
Meluasnya AgenBRILink memang memperbesar akses. Tetapi akses ke layanan keuangan tidak otomatis sama dengan literasi keuangan.
Orang bisa semakin mudah melakukan transfer, tetapi belum tentu semakin memahami penipuan digital.
Orang bisa semakin mudah menarik uang, tetapi belum tentu semakin baik mengelola keuangan.
Orang bisa semakin mudah membayar tagihan, tetapi belum tentu memahami biaya dan risiko setiap transaksi.
Karena itu, pertumbuhan jumlah agen seharusnya dibaca bersama dengan kebutuhan untuk memperkuat keamanan transaksi dan literasi keuangan.
BRI sendiri menempatkan AgenBRILink dalam agenda inklusi keuangan, sementara layanan digital seperti BRImo terus berkembang. Pada Agustus 2025, misalnya, BRI mencatat 43,9 juta pengguna BRImo dengan nilai transaksi Rp4.436,49 triliun.
Artinya, Indonesia sedang mengalami dua perubahan sekaligus.
Bank semakin digital.
Tetapi bank juga semakin hadir secara fisik di warung-warung.
Ini bukan paradoks.
Justru itulah wajah perbankan Indonesia hari ini: digital di layar telepon, tetapi tetap membutuhkan manusia di ujung kampung.
Dari gedung bank ke meja warung
Ada masa ketika kemajuan perbankan diukur dari banyaknya kantor cabang.
Kemudian zaman berubah.
Kemajuan diukur dari jumlah ATM.
Setelah itu datang internet banking dan mobile banking.
Sekarang, ukuran lain muncul: seberapa jauh layanan keuangan bisa hadir di tempat orang menjalani hidupnya.
Di sinilah AgenBRILink menjadi fenomena sosial yang menarik.
Ia menunjukkan bahwa teknologi tidak selalu berarti menghilangkan manusia.
Dalam kasus ini, teknologi justru bekerja melalui manusia.
Seorang agen dengan telepon genggam, perangkat transaksi, dan sebuah warung kecil dapat menjadi perpanjangan tangan sebuah bank besar.
Banknya mungkin berada di Jakarta.
Tetapi pelayanannya bisa terjadi di sebuah kios kecil di desa.
Uangnya mungkin masuk ke sistem perbankan nasional.
Tetapi orang yang melayani kita bisa jadi tetangga sendiri.
Jadi, apakah BRILink benar-benar “merajalela”?
Kalau yang dimaksud adalah bahwa jaringan AgenBRILink telah berkembang sangat luas, jawabannya: ya, datanya memang menunjukkan ekspansi dalam skala besar.
BRI melaporkan lebih dari satu juta agen, jangkauan lebih dari 66 ribu desa, dan volume transaksi mencapai ribuan triliun rupiah pada 2025.
Tetapi kalau istilah “ATM BRILink” digunakan untuk menyebut mesin ATM yang tersebar di warung-warung, itu tidak tepat.
Yang sebenarnya sedang kita saksikan adalah sesuatu yang lebih menarik daripada sekadar bertambahnya mesin ATM.
Kita sedang menyaksikan bank mengubah bentuk.
Ia tidak selalu hadir sebagai gedung dengan pintu kaca, meja teller, dan satpam di depan pintu.
Kadang ia hadir sebagai toko sembako.
Sebagai kios pulsa.
Sebagai warung di pinggir jalan.
Sebagai orang yang kita kenal dan kita percaya.
Mungkin itulah alasan mengapa fenomena ini terasa begitu dekat.
Karena pada akhirnya, perbankan bukan cuma soal uang.
Ia soal jarak.
Soal kepercayaan.
Soal siapa yang bisa kita datangi ketika membutuhkan uang tunai.
Dan di banyak tempat di Indonesia, jawabannya kini bukan lagi:
“Ke bank.”
Melainkan:
“Ke warung sebelah.”
